【2026年版】日本からアメリカへ1,000万円・5,000万円を送金したら税金はかかる?|海外送金・贈与・IRS申告を解説

日本からアメリカへまとまったお金を送る際に、次のような疑問を持つ方は少なくありません。 「日本の銀行にある1,000万円をアメリカへ送金したら、税金はかかりますか?」 「5,000万円をアメリカの銀行口座へ移す場合、IRSへの申告が必要でしょうか?」 「日本の親から住宅購入資金を送ってもらった場合はどうなりますか?」 「銀行から資金の出所を確認されたら、何を提出すればよいのでしょうか?」 こうした質問に対する答えは、単純に送金金額だけでは決まりません。 なぜなら、海外送金そのものと、そのお金に対する課税・情報申告は別の問題だからです。 例えば、自分の日本の銀行口座から、自分のアメリカの銀行口座へ貯金を移動するケースと、日本の親から5,000万円を贈与してもらうケースでは、税務上の取り扱いが大きく異なります。 本記事では、米国CPAの視点から、日本からアメリカへ1,000万円・5,000万円を送金する場合の税金、贈与、Form 3520、FBAR、Form 8938、日本側の国外送金等調書について解説します。 ■ 結論:日本からアメリカへ送金するだけでは、通常、米国所得税はかからない 最初に結論です。 自分がすでに所有している資金を、日本の自分名義の口座からアメリカの自分名義の口座へ移動するだけであれば、通常、その送金自体に米国所得税はかかりません。 例えば、日本の銀行に長年預けていた1,000万円の貯金を、アメリカの銀行へ移したとします。 この取引は、基本的には資金の保管場所を変更しただけです。 したがって、送金額の1,000万円がそのまま新たな課税所得になるわけではありません。 ただし、次の点には注意が必要です。 つまり、送金そのものが非課税でも、資金の性質や別の取引に関する税務問題が残る場合があります。

【2026年版】日本からアメリカへ1,000万円・5,000万円を送金したら税金はかかる?|海外送金・贈与・IRS申告を解説 Read More »
【2026年版】FBARとは?日本の銀行口座はいくらから申告?Form 8938との違い

アメリカに住んでいる日本人の方の中には、日本に銀行口座を残している方が少なくありません。 例えば、 などです。 ところが、アメリカの税務上の居住者や米国市民の場合、日本の銀行口座についても米国への情報申告が必要になることがあります。 その代表的な制度がFBAR(Foreign Bank Account Report)です。 「日本の銀行口座に100万円しかありませんが、申告が必要ですか?」 「複数の銀行口座を持っている場合、残高を合計するのでしょうか?」 「日本からアメリカへ送金したら、FBARは不要になりますか?」 「Form 8938を提出していれば、FBARは不要でしょうか?」 こうした疑問を持つ方は少なくありません。 本記事では、日本の銀行口座を持つ米国在住者や米国市民の方に向けて、FBARの申告条件、1万ドルルール、具体的な日本円での計算方法、Form 8938との違い、申告期限や申告漏れへの対応について解説します。 ■ 結論:海外金融口座の合計額が1万ドルを超えたらFBARを確認 最初に結論です。 米国のU.S.

【2026年版】FBARとは?日本の銀行口座はいくらから申告?Form 8938との違い Read More »

【2026年版】日本の親からアメリカへお金を送ってもらったら税金はかかる?|贈与・Form 3520・10万ドルルールを解説

アメリカに住んでいる日本人の方から、よくいただく質問の一つがあります。 「日本の親からアメリカへお金を送ってもらった場合、税金はかかりますか?」 例えば、 といったケースです。 ここで重要なのは、 「海外送金」と「贈与」と「税金」と「情報申告」は、それぞれ別の問題 だということです。 単に日本からアメリカへ送金したという事実だけで、米国所得税が課税されるわけではありません。 一方、日本の親からアメリカに住む子供への贈与であれば、 などを確認する必要があります。 本記事では、日本の親からアメリカへお金を送ってもらう場合の税務について、日米双方の視点から解説します。 ■ 結論:送金されたから米国所得税がかかるわけではない 最初に結論です。 日本に住む親からアメリカに住む子供へ、純粋なGift(贈与)としてお金が送られた場合、米国では通常、そのGift自体を受取人のGross Incomeに含めません。 しかし、 「所得税がかからない」ことと「IRSへの申告が不要」なことは同じではありません。 一定額を超えるForeign Giftを受け取ったU.S.

【2026年版】日本の親からアメリカへお金を送ってもらったら税金はかかる?|贈与・Form 3520・10万ドルルールを解説 Read More »

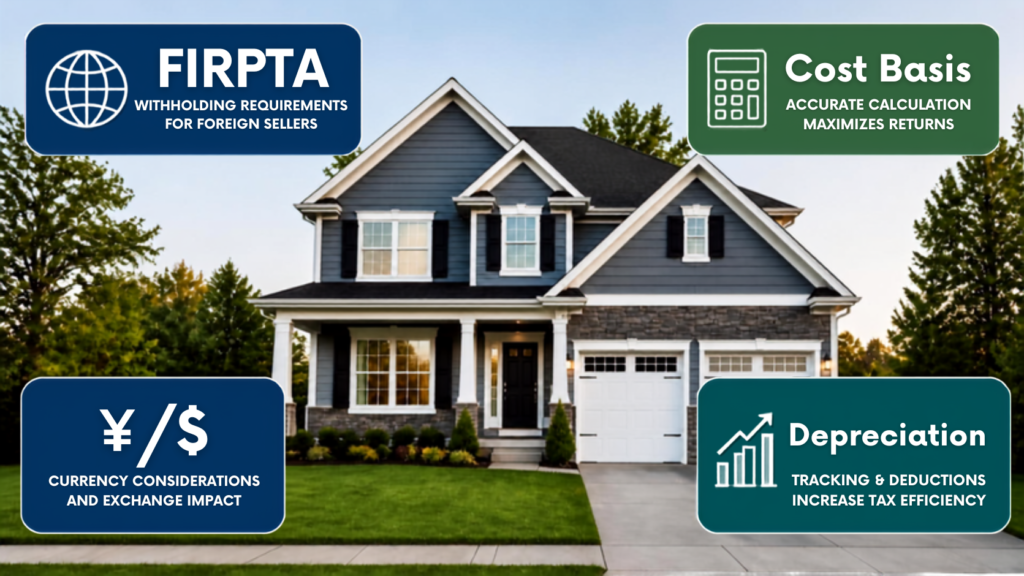
【2026年版】日本人オーナーがアメリカ不動産売却でよくある失敗10選|FIRPTA・税金・Cost Basis・日本の確定申告まで解説

アメリカ不動産を売却するとき、多くのオーナーが最初に気にするのは、 「いくらで売れるのか?」 という点です。 しかし、日本人オーナーの場合は、売却価格だけを見て判断すると、思わぬ税金や源泉徴収、為替、日本側の確定申告などによって、 「想像していたより手元にお金が残らなかった」 ということがあります。 特に長期間保有してきた投資用不動産では、 など、複数の論点を同時に考える必要があります。 本記事では、日本人オーナーがアメリカ不動産を売却するときに起こりやすい10の失敗について解説します。 ■ 失敗① FIRPTAを「最終的な税金」だと思ってしまう 日本在住者など、米国税務上の外国人がアメリカ不動産を売却する場合、FIRPTAによる源泉徴収が問題になります。 原則として、買主側には外国人売主のAmount Realizedの15%を源泉徴収する義務があります。一定の買主居住用物件については10%または源泉徴収不要となる例外もあります。 ここで非常に多い誤解が、 「15%が売却時の税金そのもの」 と思ってしまうことです。 FIRPTAによる源泉徴収額と、最終的な所得税額は同じとは限りません。 実際の税額は、

【2026年版】日本人オーナーがアメリカ不動産売却でよくある失敗10選|FIRPTA・税金・Cost Basis・日本の確定申告まで解説 Read More »

【2026年版】Capital ImprovementとRepairの違い|アメリカ不動産のリフォーム費用は売却時の税金を減らせる?

アメリカ不動産を長期間所有している日本人オーナーの方から、よくいただく質問があります。 「昔リフォームに使ったお金は、売却時の税金を減らすことができますか?」 例えば、 といった費用です。 結論から言えば、 一定のCapital Improvement(資本的支出)は不動産のBasisに加算され、将来の売却益を小さくできる可能性があります。 一方で、通常のRepair(修繕)やMaintenance(維持管理)は、必ずしもBasisに加算されるわけではありません。 さらに、賃貸不動産の場合には、 Repairは支払った年に経費として控除できる可能性がある一方、Capital Improvementは通常、資産として計上して減価償却する という違いがあります。 そのため、 「どちらが得か」ではなく、「税務上どちらに該当するのかを正しく判断する」 ことが重要です。 本記事では、日本人アメリカ不動産オーナー向けに、 について解説します。 ■ 結論:リフォーム費用は売却時の税金を減らせる可能性がある アメリカ不動産を売却した際の利益は、単純に

【2026年版】Capital ImprovementとRepairの違い|アメリカ不動産のリフォーム費用は売却時の税金を減らせる? Read More »

アメリカ不動産売却後のお金はどう運用する?|再投資・日本送金・米ドル保有・不動産買い替え・モーゲージノート投資の考え方

アメリカ不動産を売却した日本人オーナーの方から、よくいただくご相談があります。 実は、不動産投資において重要なのは、 「いくらで売却できたか」ではなく、「売却後のお金をどのように運用するか」 です。 同じ売却代金を受け取っても、 では、将来の資産形成に大きな差が生まれる可能性があります。 本記事では、日本人オーナー向けに、売却後の代表的な選択肢と、それぞれのメリット・注意点について解説します。 ■ 結論 売却後のお金の使い方に「唯一の正解」はありません。 重要なのは、 などを総合的に考え、自分の目的に合った運用方法を選ぶことです。 そのため、売却を決める前から「売却後の資金計画」を考えておくことをおすすめします。 ■ 選択肢① 米ドルのまま保有する 売却代金をすぐに円へ換えず、米ドルで保有するという方法です。 メリット 注意点 そのため、 「ドルで保有する」

アメリカ不動産売却後のお金はどう運用する?|再投資・日本送金・米ドル保有・不動産買い替え・モーゲージノート投資の考え方 Read More »

【2026年版】アメリカ不動産売却時のCost Basisとは?|取得費を正しく計算して税金を抑える方法

アメリカ不動産を売却する日本人オーナーの方から、最も多くいただく質問の一つがあります。 「売却益はどのように計算されるのでしょうか?」 また、 といったご相談も少なくありません。 実は、アメリカ不動産売却時の税金を左右する最も重要な要素の一つが、 Cost Basis(取得費) です。 Cost Basisを正しく理解していないと、本来よりも多くの税金を支払ってしまう可能性があります。 本記事では、日本人オーナー向けに、 について分かりやすく解説します。 ■ 結論 アメリカ不動産の売却益は、 売却価格 − Cost Basis だけで計算されるわけではありません。

【2026年版】アメリカ不動産売却時のCost Basisとは?|取得費を正しく計算して税金を抑える方法 Read More »

【2026年版】アメリカ不動産を相続して売却すると税金はいくら?|Step-Up in Basis・FIRPTA・日本の確定申告を解説

アメリカにコンドミニアムや賃貸住宅を所有していた親や家族から不動産を相続した日本人の方から、次のようなご相談をいただくことがあります。 相続したアメリカ不動産の売却には、 など、複数の税務論点があります。 さらに重要なのは、 米国と日本では、相続不動産の取得価額(Basis・取得費)の考え方が異なる という点です。 本記事では、日本人相続人が知っておきたい重要なポイントを分かりやすく解説します。 ■ 結論 相続したアメリカ不動産を売却する場合、 米国では相続時の時価(Fair Market Value)が取得価額の基準となることがありますが、日本では原則として被相続人(親)の取得費を引き継ぎます。 つまり、 米国では譲渡益が小さくても、日本では想定以上に大きな譲渡所得が発生することがあります。 そのため、 まで含めて総合的にシミュレーションすることが重要です。 ■ Step-Up in

【2026年版】アメリカ不動産を相続して売却すると税金はいくら?|Step-Up in Basis・FIRPTA・日本の確定申告を解説 Read More »

【2026年版】法人・LLC名義のアメリカ不動産を売却すると税金はどうなる?|個人名義との違いと税務上の分類を解説

アメリカ不動産を所有している日本人オーナーの方から、よくいただくご相談があります。 「個人名義より、LLC名義の方が税金は安いのでしょうか?」 あるいは、 「法人名義で所有している場合、売却時の税金はどう変わるのでしょうか?」 結論から言えば、 「法人名義だから有利」「LLC名義だから税金が安い」という単純な話ではありません。 アメリカでは、登記上の名義だけで税金が決まるのではなく、連邦税務上の分類(Tax Classification)や所有者の属性によって、税務上の取り扱いが大きく変わります。 本記事では、日本人オーナー向けに、 それぞれの特徴と、売却時に検討すべき税務上のポイントを解説します。 ■ 結論 不動産売却時の税金は、 「登記上の名義」ではなく、税務上どのように扱われるか によって大きく変わります。 例えば、 では、申告方法や課税の仕組みが異なります。 そのため、売却前には、自分の所有形態が税務上どの分類に該当するのかを確認することが重要です。 ■ 個人名義で所有している場合

【2026年版】法人・LLC名義のアメリカ不動産を売却すると税金はどうなる?|個人名義との違いと税務上の分類を解説 Read More »

【2026年版】アメリカ不動産を売却したら手元にいくら残る?|税引後キャッシュをシミュレーション

アメリカ不動産の売却を検討されている日本人オーナーの方から、最も多くいただくご質問があります。 「結局、私の手元にはいくら残るのでしょうか?」 実は、多くの方が税率ばかりを気にされます。 しかし、本当に重要なのは、 「税金をすべて支払った後に、銀行口座へいくら入るのか」 です。 例えば、 と思っていても、 実際には、 などを考慮すると、最終的な手取り額は大きく変わることがあります。 本記事では、 売却価格ではなく、「税引後キャッシュ(After-Tax Cash)」 という視点から、実際にどれくらい手元へ残るのかをシミュレーションしながら解説します。 ■ 売却価格=手元に残るお金ではない 例えば、 売却価格:$1,500,000 と聞くと、 「150万ドル受け取れる」

【2026年版】アメリカ不動産を売却したら手元にいくら残る?|税引後キャッシュをシミュレーション Read More »

Scroll to Top