アメリカ不動産を売却するとき、多くのオーナーが最初に気にするのは、
「いくらで売れるのか?」
という点です。
しかし、日本人オーナーの場合は、売却価格だけを見て判断すると、思わぬ税金や源泉徴収、為替、日本側の確定申告などによって、
「想像していたより手元にお金が残らなかった」
ということがあります。
特に長期間保有してきた投資用不動産では、
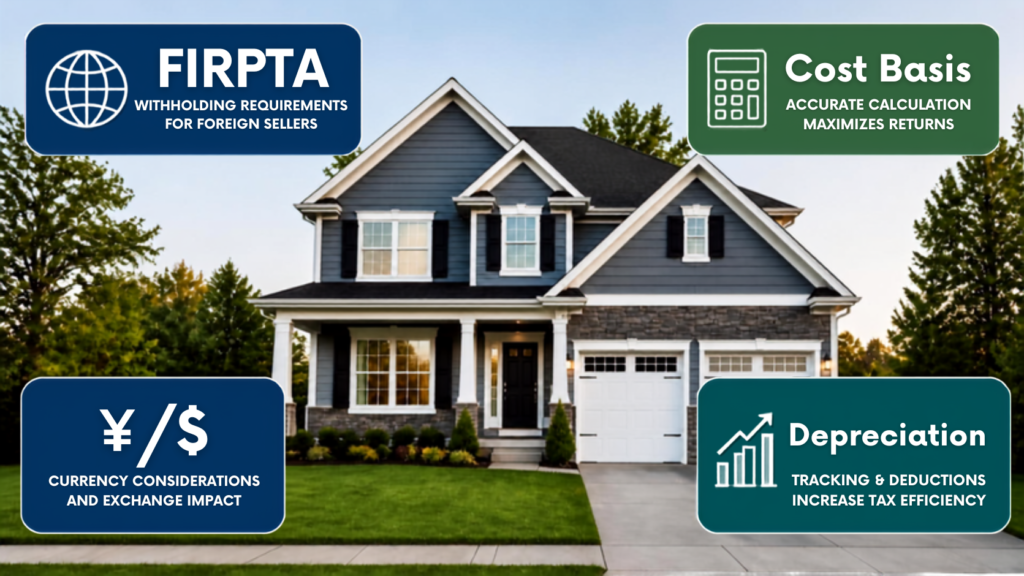
- FIRPTA
- Cost Basis
- Capital Improvement
- Depreciation
- 州税
- 日本の確定申告
- 外国税額控除
- 1031 Exchange
など、複数の論点を同時に考える必要があります。
本記事では、日本人オーナーがアメリカ不動産を売却するときに起こりやすい1
■ 失敗① FIRPTAを「最終的な税金」だと思ってしまう
日本在住者など、米国税務上の外国人がアメリカ不動産を売却する場合、FIRPT
原則として、買主側には外国人売主のAmount Realizedの15%を源泉徴収する義務があります。一定の買主居住用物件については10%または源泉徴収不要となる例外もあります。
ここで非常に多い誤解が、
「15%が売却時の税金そのもの」
と思ってしまうことです。
FIRPTAによる源泉徴収額と、最終的な所得税額は同じとは限りません。
実際の税額は、
- 売却価格
- Adjusted Basis
- Capital Improvement
- Depreciation
- 売却費用
- その他の所得
などをもとに計算されます。
その結果、源泉徴収額が実際の税額より多ければ、確定申告を通じて還付を受けられる可能性があります。
FIRPTAの源泉徴収額=最終税額ではない
という点を理解しておくことが重要です。
■ 失敗② FIRPTA対策をクロージング直前まで考えない
次に多いのが、
「EscrowからFIRPTAと言われて初めて対応を始める」
ケースです。
一定の場合には、IRSへWithholding Certificateを申請し、通常の源泉徴収額より少ない金額への減額または免除を求められる可能性があります。
IRSは、源泉徴収額が売主の最大税負担を上回る場合などにWithholding Certificateを発行できるとしています。Form 8288-Bが利用されるケースもあります。
ただし、税額計算やCost Basis、ITIN/TIN、契約内容などの資料準備が必要になるため、
売却契約締結後ではなく、売却を検討し始めた段階
から確認しておく方が安全です。
■ 失敗③ 「購入価格」だけをCost Basisだと思ってしまう
例えば、
500,000ドルで購入した不動産を1,000,000ドルで売却した場合、
単純に
1,000,000 − 500,000 = 500,000ドル
が課税対象利益になるとは限りません。
アメリカ不動産の売却益を計算するうえで重要なのが、
Adjusted Basis(調整後取得価額)
です。
Basisには一定の取得費やCapital Improvementが加算される一方、Depreciationなどによって減額されます。
IRSも、ImprovementはBasisを増加させ、DepreciationはBasisを減少させるとしています。
したがって、
購入価格しか確認せずに税額を予想すると、
■ 失敗④ リフォーム費用のInvoice・領収書を保存していない
長期保有している日本人オーナーで非常に多い問題です。
例えば過去に、
- キッチンのリモデル
- バスルームのリモデル
- 屋根の張替え
- HVAC(エアコン)の取り替え
- Plumbing(水道配管)のアップグレード
- 電気関連のアップグレード
- 建物の構造に関連するアップグレード
などを行っている場合、その支出の一部はCapital ImprovementとしてBasisへ影響する可能性があります。
ところが、
「工事をしたことは覚えているが、Invoiceがない」
というケースが少なくありません。
IRSはBasisに影響する項目について正確な記録を保管する必要があると説明しています。
売却直前になって探すのではなく、
- 工事業者からのインボイス
- バンクステートメント
- Cancelled Check
- Permit
- 工事業者との契約書
- 過去のタックスリターン
- Depreciation Schedule
などを日頃から整理しておくことが重要です。
■ 失敗⑤ Depreciation Recaptureを計算に入れていない
投資用不動産で特に注意したいのが、
Depreciation(減価償却)
です。
賃貸不動産では、所有期間中に減価償却費を計上することで毎年の課税所得を減らせます。
しかし、DepreciationはAdjusted Basisも減少させます。
さらに重要なのは、IRSでは実際に控除した減価償却だけでなく、一定の場合には本
そのため、
「減価償却を取っていなかったから、売却時には関係ない」
とは限りません。
長期間保有している賃貸物件ほど、売却前にDepreciation Scheduleを確認することが重要です。
■ 失敗⑥ 連邦税だけを見て、州税や州独自の源泉徴収を忘れる
アメリカ不動産の売却では、連邦税だけで判断してはいけません。
物件所在地によっては州所得税なども検討する必要があります。
特にハワイでは、FIRPTAとは別に、
というハワイ州の非居住者向け源泉徴収制度があります。
ハワイ州税務局では、HARPTA関連のForm N-288、N-288A、N-288B、N-288Cなどを設けています。
つまり、日本在住者がハワイ不動産を売却する場合、
FIRPTAだけ対応して終わり
ではありません。
物件所在地ごとに、
- 州所得税
- 州独自の源泉徴収
- Local Transfer Tax
などを確認する必要があります。
■ 失敗⑦ 「アメリカで申告すれば日本では申告不要」と思う
日本居住者の場合、ここは非常に重要です。
国税庁は、日本の居住者について、原則として国内所得だけでなく国外所得についても日本で課税されると説明しています。
そのため、日本居住者がアメリカ不動産を売却して利益が生じた場合、日本でも譲渡所得の課税対象となる可能性があります。
つまり、
アメリカでTax Returnを提出した=日本の申告は終わり
ではありません。
米国側と日本側の両方から売却税務を見る必要があります。
■ 失敗⑧ ドルで利益が少ないから、日本でも利益が少ないと思う
これは日本人オーナー特有の重要な問題です。
例えば、
「ドルベースではほとんど値上がりしていない」
としても、日本の譲渡所得計算では円換算が必要です。
国税庁は、外国通貨で行われた海外不動産の売却について、売却金額と取得価額を原則としてそれぞれの取引日のTTMなどを用いて円換算するとしています。
そのため、
購入時
1ドル=80円
売却時
1ドル=150円
のように大きく円安になっている場合、
ドルベースでは利益が小さくても、
「米ドルでいくら儲かったか」だけではなく、
日本円に換算した譲渡所得
も事前にシミュレーションすることが重要です。
■ 失敗⑨ 外国税額控除ですべての二重課税が自動的に解消されると思う
アメリカと日本の両方で税金が発生する可能性がある場合、
外国税額控除
を利用できることがあります。
ただし、
「アメリカで30,000ドル払ったから、日本の税金も30,000ドル分そのまま減る」
とは限りません。
日本の外国税額控除には控除限度額があり、所得全体や国外所得などをもとに計算されます。国税庁も、外国所得税の全額ではなく、一定の限度額まで所得税額から控除する仕組みを示しています。
したがって、
米国税+日本税−外国税額控除
まで計算して初めて、本当の税負担を把握できます。
■ 失敗⑩ 売却契約後に初めて「1031 Exchangeや節税方法はありませんか?」と考える
最後は、非常に大きな失敗です。
売却を完了した後になって、
「この税金を何とか減らせませんか?」
と相談するケースがあります。
しかし、売却前だからこそ検討できる選択肢があります。
代表的なのが、
です。
現在のSection 1031は、原則として事業用または投資目的で保有するReal PropertyのLike-Kind Exchangeに適用されます。
Deferred Exchangeの場合、IRSルールでは原則として、
譲渡後45日以内にReplacement Propertyを特定し、
する必要があります。
売却代金をいったん自由に受け取ってから、
「やっぱり1031 Exchangeにしたい」
と考えても手遅れになる可能性があります。
同様に、
- FIRPTA Withholding Certificate
- Cost Basis整理
- Capital Improvement確認
- 売却年の検討
- 日本側税務の試算
- 売却後の再投資
についても、
クロージング前から検討することが重要です。
■ 最も大きな失敗は「売却価格」だけで意思決定すること
10の失敗に共通しているのは、
Gross Sales Priceだけを見ている
ということです。
例えば1,500,000ドルで売却できても、
そこから、
- ローン返済
- 仲介手数料
- Escrow・Title等のClosing Cost
- FIRPTA源泉徴収
- 州税・州源泉徴収
- 米国所得税
- 日本側税金
などが発生する可能性があります。
重要なのは、
「いくらで売れるか」ではなく、「
です。
そのため、売却前に
Estimated Net Proceeds
を作成し、
税引前・税引後の両方で手残りを確認することをおすすめします。
■ 売却前チェックリスト
売却を検討している場合には、少なくとも次の項目を確認しておきましょう。
- 購入時のClosing Statementを確認した
- Cost Basis・Adjusted Basisを整理した
- 過去のCapital Improvementを一覧化した
- Depreciation Scheduleを確認した
- FIRPTA対象か確認した
- 州税・HARPTA等を確認した
- 日本側の譲渡所得を円換算で試算した
- 外国税額控除を検討した
- 1031 Exchange等の選択肢を売却前に確認した
- 税引後のNet Proceedsを試算した
- 売却後の資金運用・日本送金まで考えた
■ まとめ
アメリカ不動産の売却で失敗する原因の多くは、
売却価格ではなく、売却前の準備不足
にあります。
特に日本人オーナーの場合には、
- FIRPTA
- Cost Basis
- Capital Improvement
- Depreciation Recapture
- 州税・HARPTA
- 日本での確定申告
- 為替
- 外国税額控除
- 1031 Exchange
まで総合的に考える必要があります。
そして重要なのは、
これらの多くはクロージング後ではなく、
という点です。
「まず売却して、税金は後で考える」
のではなく、
売却前に税引後の手残りと選択肢を把握したうえで売却判断をする
ことをおすすめします。
■ ご相談について
当社では、日本人アメリカ不動産オーナー向けに、
- 売却前のCost Basis・Adjusted Basis整理
- Capital Improvement・Depreciationの確認
- FIRPTA・HARPTA等の論点整理
- 米国・日本双方の税務を踏まえた税引後キャッシュのシミュレーション
- 売却・保有・リファイナンスの比較
- 1031 Exchangeを含む再投資方法の比較
- 日本送金・米ドル保有・売却後資産運用の検討
などをサポートしています。
「売却した場合、税引後で実際にいくら残るのか知りたい」
「今売却するべきか、それとも保有・
という方は、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としており、個別の税務・法務・投資アドバイスを提供するものではありません。FIRPTA、所得税、州税、日本側課税、1031 Exchange等の取り扱いは、居住地、所有形態、物件用途、所得状況その他の個別事情によって異なります。具体的な判断については、米国CPA、日本の税理士、弁護士等の専門家へご相談ください。